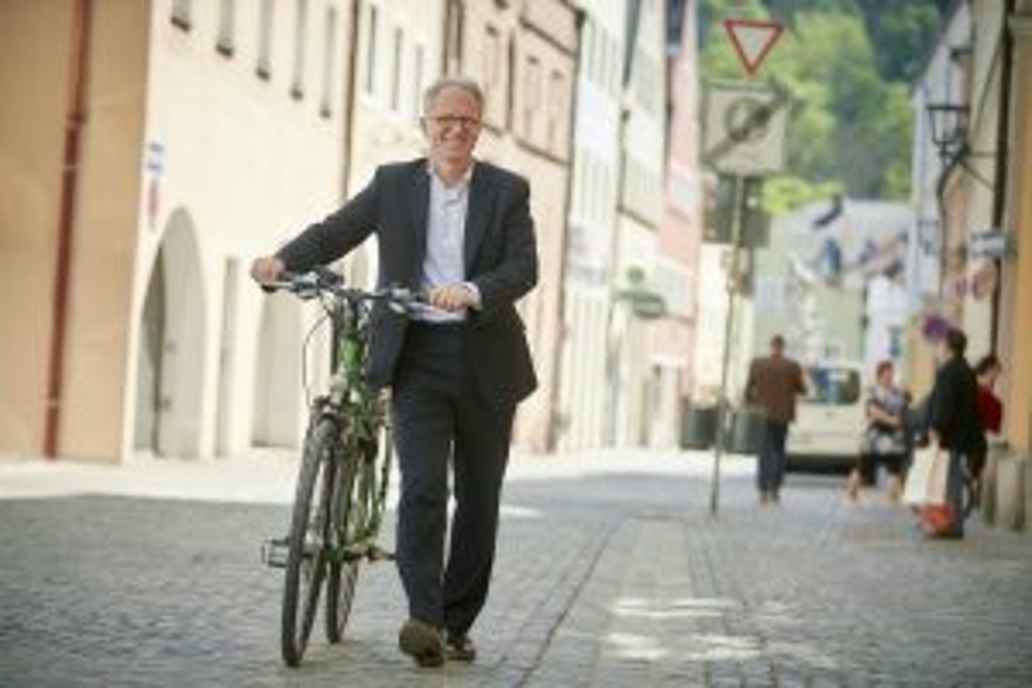
Drei Finanzexperten von Bündnis 90/Die Grünen haben ein Buch zur Neugestaltung der Finanzwirtschaft geschrieben. Einer von ihnen ist Udo Philipp, Aufsichtsrat der Triodos Bank. Wir haben mit ihm über das Buch “Finanzwende” gesprochen.
Udo Philipp, Sven Giegold und Gerhard Schick, drei Politiker und Finanzexperten von Bündnis 90/Die Grünen, haben ein Buch zur Neugestaltung der Finanzwirtschaft geschrieben. In „Finanzwende – den nächsten Crash verhindern“ stellen sie vor, wie ein starkes und gerechtes Finanzsystem sowie eine effiziente und gemeinwohlorientierte Finanzwirtschaft aussehen könnte. Udo Philipp ist Aufsichtsrat der Triodos Bank und hat mit uns über das Buch gesprochen.
Herr Philipp, viele Banken – vor allem die großen – scheinen nichts aus der Finanzkrise gelernt zu haben und machen weiter wie zuvor. Was läuft schief?
Viele Banken machen im Wesentlichen weiter wie vor der Krise – da stimme ich zu. Die Geschäfte, die schon vorher gefährlich waren, werden auch weiterhin getätigt. Die Bankenregulierung hat zwar viel in Bewegung gebracht, aber die neuen Gesetze machen die Finanzwirtschaft nicht sicherer.
Die Regulierung müsste also neu strukturiert werden?
Ja, unser Credo lautet: einfache aber harte Regeln. Die Regulierung, die heute extrem bürokratisch ist, muss massiv vereinfacht werden. Seit der Finanzkrise wurden über 30.000 Seiten – 34.019 Seiten um genau zu sein – neue Regulierungen beschlossen. Gleichzeitig sollten die vereinfachten Regulierungen härter gestaltet werden. Zum Beispiel die Eigenkapitalregeln: Wir fordern, dass die Banken deutlich mehr Eigenkapital einsetzen müssen – die bis heute erfolgten Erhöhungen erinnern allenfalls an homöopathische Dosen. Müssten die Banken mehr Eigenkapital einsetzen, könnten viele andere Dinge weggelassen werden.
Ein Ergebnis der „Finanzwende“ sollte eine gemeinwohlorientierte Finanzwirtschaft sein, heißt es in Ihrem Buch. Was verstehen Sie darunter?
Wir wollen, dass die Finanzwirtschaft sich nicht nur mit sich selbst beschäftigt. Insbesondere die großen Banken tätigen einen ganz erheblichen Teil ihrer Geschäfte mit anderen Banken. Kredite an die Realwirtschaft machen bei vielen von ihnen nur einen relativ geringen Teil ihres Geschäftsvolumens aus. Stattdessen bleibt das Kapital in der Finanzwirtschaft. Wir wollen, dass sich die Banken wieder viel mehr der Realwirtschaft widmen. Das ist das eine große Thema, das andere ist die Nachhaltigkeit.
Können Sie das genauer erklären?
Nehmen wir beispielsweise die Klimakatastrophe. Sie ist nur zu verhindern, wenn die Weltwirtschaft radikal umgebaut wird. Für den Ausstieg aus der Kohle oder die Entwicklung der Elektromobilität sind enorm viele Investitionen nötig. Gleiches gilt für die Dämmung von Wohnhäusern, um nur einige Beispiele zu nennen. Es muss also richtig viel investiert werden. Dafür brauchen wir eine entsprechend ausgerichtete Finanzwirtschaft. Andernfalls sind die Investitionen nicht finanzierbar.
Welche Rolle spielt die Politik für den Umbau?
Es ist ganz klar, dass die Finanzwirtschaft auch gewisse Anreize braucht, um sich zu wandeln und die Realwirtschaft wieder ins Zentrum ihres Geschäftsmodells zu stellen. Hier ist die Politik gefragt.
Sie fordern ein Nachhaltigkeitsrating für Banken. Warum?
Eines der Instrumente um Nachhaltigkeit zu fördern ist Transparenz. Wir müssen mehr Transparenz in der Finanzwirtschaft schaffen. Die Anlegerinnen und Anleger müssen wissen, wohin ihr Geld fließt und was es bewirkt. Sie müssen sehen, dass ihre Bank kein Schindluder mit ihrem Geld treibt. Nachhaltigkeitsbanken wie die Triodos Bank liefern das schon heute, der Großteil der Kreditinstitute dagegen nicht. Am effizientesten ginge dies über ein Nachhaltigkeitsrating.
Auch in einem anderen Bereich der Finanzwirtschaft wollen Sie umgestalten: Die private Altersvorsorge sollte über einen sogenannten Bürgerfonds finanziert werden. Was versprechen Sie sich davon?
In unserem Dreisäulensystem aus gesetzlicher, betrieblicher und privater Vorsorge spielt die gesetzliche Komponente zwar die mit Abstand wichtigste Rolle, aber es muss daneben auch eine vernünftige private Altersvorsorge geben. Die private Altersvorsorge läuft heute über sehr teure und ineffiziente Lebensversicherungen. Das ist für die Kunden kontraproduktiv. Sie geben ihr Geld in schlecht verzinsliche Produkte und werden zugleich mit sehr hohen Kosten belastet. Wir fordern ein Umdenken – etwa nach dem Vorbild Schwedens.
Was macht Schweden besser als Deutschland?
In Schweden wurde das Vorsorgesystem umgekrempelt. Dort gibt es zwar weiter eine kapitalgedeckte private Altersvorsorge aber sie wird über einen Bürgerfonds organisiert. Dieser Fonds ist eine Art Staatsfonds, der komplett ohne Vertriebskosten und mit extrem niedrigen Verwaltungskosten auskommt. Zum Vergleich: Die Kosten des Staatsfonds in Schweden liegen bei 0,1 Prozent, die einer typischen Lebensversicherung hingegen bei 1 Prozent, eher 1,5 Prozent. In der aktuellen Niedrigzinsphase ist dies extrem viel.
Ist der nächste Crash in Ihren Augen ohne „Finanzwende“ unausweichlich?
Ich will den nächsten Crash nicht herbeireden. Dennoch bin ich der Überzeugung, dass, sollte die Finanzwende nicht kommen und die Finanzindustrie weitermachen wie gehabt, die Gefahr von Blasen auf den Finanzmärkten steigt. Damit ist die Gefahr von großen Krisen extrem hoch.
Bild von Udo Philipp: Jan Greune
Interview: Michael Rebmann
Vielen Dank für den Kommentar!
Zur Veröffentlichung des Kommentars bitte den Link in der E-Mail anklicken.